Kundenportal - Login
Frau mit blauer Bluse sitzt an einem Fenster auf einer Bank und schaut nachdenklich, aber mit einem Lächeln auf den Lippen

Berufsunfähigkeitsversicherung im Vergleich.

So erkennen Sie eine leistungsstarke und verlässliche Berufsunfähigkeitsversicherung.

zuletzt aktualisiert am 05.11.2026

  • Rating Morgen & Morgen BU4Future aktiv

Das Wichtigste in Kürze:

  • Die Berufsunfähigkeitsversicherung sichert Ihr Einkommen ab, wenn Sie Ihren Beruf für längere Zeit aus gesundheitlichen Gründen nicht mehr ausüben können.
  • Ein BU-Vergleich zeigt deutliche Unterschiede bei Leistungen, Annahme und Beiträgen.
  • Kennzahlen wie Leistungsquote und Prozessquote geben Einblick in den Ernstfall.
  • Die finanzielle Stabilität eines Versicherers ist entscheidend für langfristige Sicherheit.

Warum ist ein Vergleich von Berufsunfähigkeits­versicherungen wichtig?

Die Berufsunfähigkeitsversicherung, kurz BU, gehört zu den wichtigsten Absicherungen überhaupt. Sie schützt Ihre Arbeitskraft und hilft, die finanziellen Folgen einer Berufsunfähigkeit abzufedern. Können Sie Ihren Beruf aus gesundheitlichen Gründen für mindestens 6 Monate nicht mehr ausüben, zahlt die BU im Leistungsfall eine monatlich vereinbarte Rente. Ursachen können körperliche Erkrankungen, Unfälle oder psychische Belastungen sein.

Junge Frau mit blauer Bluse und Brille schaut auf einer Fensterbank auf ihr Mobiltelefon

Welche Unterschiede gibt es bei BU-Anbietern?

Die Unterschiede zwischen den Anbietern sind groß. Sie betreffen nicht nur die Beitragshöhe, sondern vor allem die Leistungen im Ernstfall. Genau hier zeigt sich, wie sinnvoll ein genauer Vergleich ist.

Ein strukturierter Vergleich hilft Ihnen dabei, die passende Absicherung zu finden und Fehlentscheidungen zu vermeiden. Denn erst die Kombination mehrerer Kennzahlen ergibt ein realistisches Gesamtbild.

Die wichtigsten Unterschiede liegen in:

  • Annahmerichtlinien
  • Beitragshöhe
  • Service während der Laufzeit und im Leistungsfall
  • Finanzstärke und Stabilität des Versicherungsunternehmens
  • Leistungsquote
  • Allgemeine Versicherungsbedingungen
  • Assistance- und Zusatzleistungen

Woran erkenne ich eine gute Berufsunfähigkeits­versicherung?

Keine Kennzahl steht für sich allein. Erst im Zusammenspiel entsteht eine fundierte Entscheidungsgrundlage für eine für Sie passende Berufsunfähigkeitsversicherung. Achten Sie deshalb besonders auf:

  • transparente Bedingungen
  • stabile Beiträge
  • nachvollziehbare Leistungsprüfung
  • gute Bewertungen in unabhängigen Ratings

Im Folgenden vergleichen wir ausgewählte Anbieter einer Berufsunfähigkeitsversicherung anhand von 4 Kriterien. Welche Versicherer dabei direkt gegenübergestellt werden, variiert je nach Kriterium.

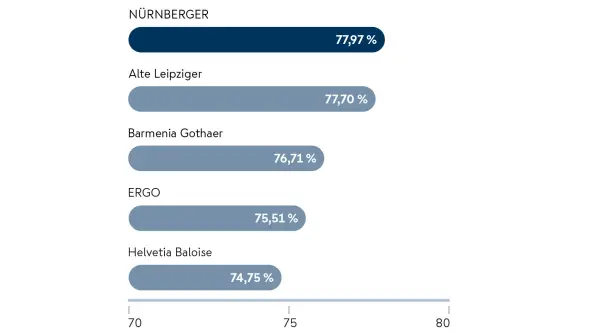
Balkendiagramm zum Vergleich der Leistungsquoten von 5 Versicherern. Die NÜRNBERGER liegt mit 77,97 Prozent an erster Stelle, gefolgt von Alte Leipziger mit 77,70 Prozent, Barmenia Gothaer mit 76,71 Prozent, ERGO mit 75,51 Prozent und Helvetia Baloise mit 74,75 Prozent. Die NÜRNBERGER Versicherung ist bei der Betrachtung dieser ausgewählten Versicherer auf Platz 1.

Balkendiagramm zum Vergleich der Leistungsquoten von 5 Versicherern. Die NÜRNBERGER liegt mit 77,97 Prozent an erster Stelle, gefolgt von Alte Leipziger mit 77,70 Prozent, Barmenia Gothaer mit 76,71 Prozent, ERGO mit 75,51 Prozent und Helvetia Baloise mit 74,75 Prozent. Die NÜRNBERGER Versicherung ist bei der Betrachtung dieser ausgewählten Versicherer auf Platz 1.

1. BU-Leistungsquote im Vergleich

Die Leistungsquote zeigt, wie hoch der Anteil der anerkannten Leistungsfälle an den vom Versicherer abschließend geprüften Fällen ist. Sie gibt damit Aufschluss darüber, wie häufig beantragte BU-Leistungen anerkannt oder abgelehnt werden und ist eine wichtige Kennzahl beim Vergleich von Berufsunfähigkeitsversicherungen.

Im bekannten Ratinghaus Morgen & Morgen ist die Leistungsquote ein zentraler Bestandteil der Bewertung der BU-Kompetenz. Dabei wird sie nicht isoliert betrachtet, sondern gemeinsam mit weiteren Kennzahlen bewertet.

Was wird gemessen?

Die Leistungsquote gibt an, wie viel Prozent der gestellten Leistungsanträge von einem Versicherer positiv entschieden werden. In die Kennzahl fließen unterschiedliche Formen von Leistungsentscheidungen ein:

  • unbefristete Anerkenntnisse
  • befristete Leistungszusagen
  • individuelle Vergleiche mit finanzieller Leistung

So entsteht ein differenziertes Bild der tatsächlichen Leistungsbereitschaft eines Versicherers.

So lesen Sie die Leistungsquote richtig:

Eine hohe Leistungsquote zeigt, dass ein Versicherer einen großen Teil der gemeldeten Leistungsfälle anerkennt und Leistungen erbringt. Eine niedrigere Quote kann darauf hindeuten, dass Anträge häufiger abgelehnt werden. Gründe dafür können zum Beispiel sein:

  • Der erforderliche Grad der Berufsunfähigkeit wird nicht erreicht.
  • Vertragliche Voraussetzungen sind nicht erfüllt.
  • Gesundheitsangaben beim Abschluss waren unvollständig.

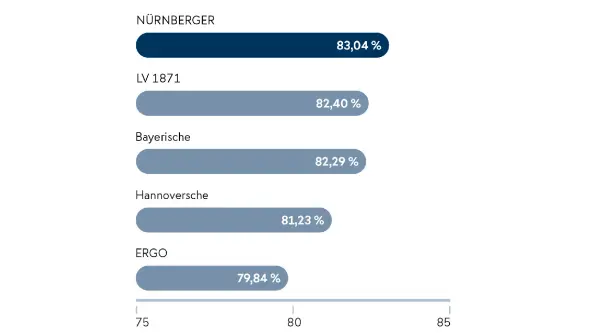
Die Grafik zeigt einen Vergleich der BU-Leisungsquote beispielhaft ausgewählter Anbieter einer selbstständigen Berufsunfähigkeitsversicherung im Rahmen des Morgen & Morgen-Ratings. Die Betrachtung erfolgt über einen Zeitraum von 3 Jahren, um mögliche Schwankungen auszugleichen. Stand der Datenabfrage: 08.2026; geprüft von Morgen & Morgen GmbH. ID: V26056.

Balkendiagramm zum Vergleich der Annahmequoten von 5 Versicherern. Die NÜRNBERGER führt mit 83,04 Prozent, gefolgt von LV 1871 mit 82,40 Prozent, Bayerische mit 82,29 Prozent, Hannoversche mit 81,23 Prozent und ERGO mit 79,84 Prozent. Die NÜRNBERGER Versicherung ist bei der Betrachtung dieser ausgewählten Versicherer auf Platz 1.

Balkendiagramm zum Vergleich der Annahmequoten von 5 Versicherern. Die NÜRNBERGER führt mit 83,04 Prozent, gefolgt von LV 1871 mit 82,40 Prozent, Bayerische mit 82,29 Prozent, Hannoversche mit 81,23 Prozent und ERGO mit 79,84 Prozent. Die NÜRNBERGER Versicherung ist bei der Betrachtung dieser ausgewählten Versicherer auf Platz 1.

2. BU-Annahmequote im Vergleich

Die Annahmequote gibt an, wie viele Anträge angenommen werden. Sie zeigt also, wie streng ein Versicherer bei der Risikoprüfung ist. Während die Leistungsquote den Ernstfall betrachtet, zeigt die Annahmequote, wie hoch die Chancen auf einen Vertragsabschluss sind.

Bei Morgen & Morgen ist sie ein wichtiger Bestandteil der Bewertung der BU-Kompetenz. Dabei betrachtet das Ratinghaus die Annahmequote nicht isoliert, sondern im Rahmen einer mehrjährigen Analyse.

Was wird gemessen?

Die Annahmequote beschreibt das Verhältnis von:

  • angenommenen Anträgen
  • zu allen eingereichten Anträgen

Zu den methodischen Besonderheiten zählen:

  • Auswertung über einen Zeitraum von 3 Jahren, um Schwankungen einzelner Jahre zu glätten
  • Einordnung als Teil des umfassenden BU-Kompetenzratings
  • Berücksichtigung der Risikoprüfung im Kontext des gesamten Versicherungsbestands

Durch diese Vorgehensweise entsteht eine belastbare Kennzahl, die realistische Aussagen über die Annahmepolitik eines Versicherers ermöglicht

Wie Sie die Ergebnisse richtig einordnen

Eine hohe Annahmequote kann auf größere Chancen auf einen Vertragsabschluss hindeuten. Das kann insbesondere für Personen mit Vorerkrankungen oder einem erhöhten Risiko relevant sein.

Eine niedrigere Annahmequote kann hingegen auf eine strengere Risikoprüfung hinweisen. Dadurch werden Anträge möglicherweise häufiger abgelehnt oder nur mit Einschränkungen angenommen. Zugleich kann eine sorgfältige Risikoselektion dazu beitragen, das Versichertenkollektiv und dessen langfristige Stabilität zu schützen.

Die Annahmequote sollte daher nicht isoliert betrachtet werden. Für eine fundierte Bewertung sind auch die konkreten Annahmebedingungen, mögliche Ausschlüsse oder Risikozuschläge sowie weitere Kennzahlen des Versicherers relevant.

Die Grafik zeigt einen Vergleich der BU-Annahmequote beispielhaft ausgewählter Anbieter einer selbstständigen Berufsunfähigkeitsversicherung im Rahmen des Morgen & Morgen-Ratings. Die Betrachtung erfolgt über einen Zeitraum von 3 Jahren, um mögliche Schwankungen auszugleichen. Stand der Datenabfrage: 08.2026; geprüft von Morgen & Morgen GmbH. ID: V26056.
Balkendiagramm zum Vergleich der Prozessquoten von 5 Versicherern. Die NÜRNBERGER weist mit 1,17 Prozent die niedrigste Prozessquote auf. Es folgen ERGO mit 1,60 Prozent, Allianz mit 2,64 Prozent, LV 1871 mit 2,83 Prozent und Baloise mit 3,77 Prozent. Die NÜRNBERGER Versicherung ist bei der Betrachtung dieser ausgewählten Versicherer auf Platz 1.

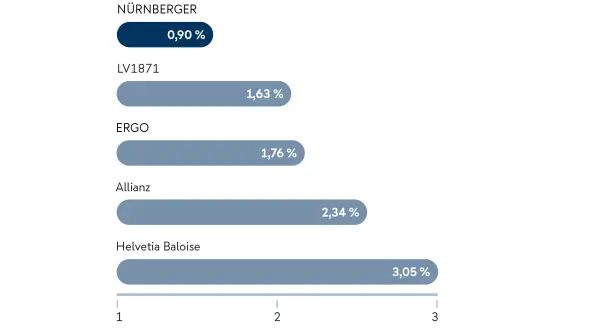
Balkendiagramm zum Vergleich der Prozessquoten von 5 Versicherern. Die NÜRNBERGER weist mit 0,90 Prozent die niedrigste Prozessquote auf. Es folgen LV1871 mit 1,63 Prozent, ERGO mit 1,76 Prozent, Allianz mit 2,34 Prozent und Helvetia Baloise mit 3,05 Prozent. Die NÜRNBERGER Versicherung ist bei der Betrachtung dieser ausgewählten Versicherer auf Platz 1.

3. BU-Prozessquote im Vergleich

Die Prozessquote zeigt, wie häufig es im Leistungsfall zu rechtlichen Auseinandersetzungen zwischen Versicherer und Kunden kommt. Sie gilt als wichtiger Indikator für die Qualität der Leistungsprüfung und die Kundenzufriedenheit.

Die Ratingagentur Morgen & Morgen analysiert die Prozessquote differenziert, um ihre Aussagekraft zu erhöhen. Während Leistungs- und Annahmequote die Vertrags- und Leistungsseite beleuchten, zeigt die Prozessquote, wie konfliktarm ein Versicherer im Ernstfall agiert.

Was wird gemessen?

Die Prozessquote beschreibt das Verhältnis von:

  • gerichtlichen Auseinandersetzungen inklusive Vergleichen
  • zu Leistungsfällen oder Leistungsablehnungen

Zu den zentralen methodischen Aspekten zählen:

  • Betrachtung über einen Zeitraum von drei Jahren zur Glättung von Schwankungen
  • Einordnung als Teil des umfassenden BU-Kompetenzratings
  • zusätzliche Bewertung der Prozessergebnisse, nicht nur der Häufigkeit

Wie Sie die Ergebnisse richtig einordnen:
Eine vergleichsweise niedrige Prozessquote kann darauf hindeuten, dass Konflikte im Leistungsfall seltener gerichtlich geklärt werden. Sie erlaubt für sich genommen jedoch keine Aussage über die Gründe dafür oder über die Qualität der Leistungsprüfung.

Eine vergleichsweise höhere Prozessquote zeigt, dass es häufiger zu gerichtlichen Auseinandersetzungen kommt. Daraus lässt sich allerdings nicht automatisch ableiten, ob der Versicherer oder die versicherte Person im Recht war. Deshalb berücksichtigt das Rating zusätzlich, wie die Verfahren ausgegangen sind.

Grundsätzlich gilt: Einzelne Prozentwerte und geringe Unterschiede zwischen Versicherern sollten nicht überbewertet werden. Für eine fundierte Einschätzung ist die Prozessquote zusammen mit weiteren Kennzahlen zu betrachten.

Die Grafik zeigt einen Vergleich der BU-Prozessquote beispielhaft ausgewählter Anbieter einer selbstständigen Berufsunfähigkeitsversicherung im Rahmen des Morgen & Morgen-Ratings. Die Betrachtung erfolgt über einen Zeitraum von 3 Jahren, um mögliche Schwankungen auszugleichen. Stand der Datenabfrage: 08.2026; geprüft von Morgen & Morgen GmbH. ID: V26056.
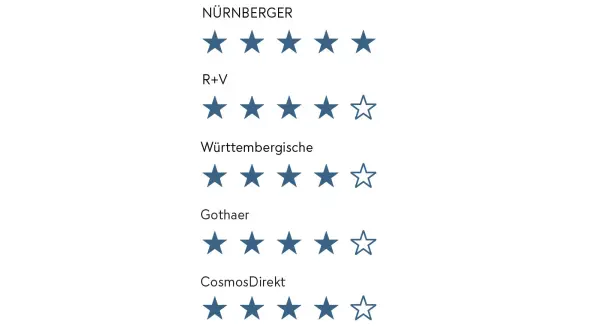
Vergleich der Sicherheitsbewertungen von fünf Versicherern auf einer Skala von 1 bis 5 Sternen. Die NÜRNBERGER erreicht mit 5 Sternen die höchste Bewertung. R+V, Württembergische, Gothaer und CosmosDirekt erhalten jeweils 4 von 5 Sternen. Die NÜRNBERGER Versicherung ist bei der Betrachtung dieser ausgewählten Versicherer auf Platz 1.

Vergleich der Sicherheitsbewertungen von fünf Versicherern auf einer Skala von 1 bis 5 Sternen. Die NÜRNBERGER erreicht mit 5 Sternen die höchste Bewertung. R+V, Württembergische, Gothaer und CosmosDirekt erhalten jeweils 4 von 5 Sternen. Die NÜRNBERGER Versicherung ist bei der Betrachtung dieser ausgewählten Versicherer auf Platz 1.

4. Sicherheit der Versicherer im Vergleich

Die Berufsunfähigkeitsversicherung ist eine langfristige Absicherung, die oft mehrere Jahrzehnte besteht. In dieser Zeit muss der Versicherer in der Lage sein, zugesagte Leistungen zuverlässig zu erbringen. Die finanzielle Stabilität eines Unternehmens spielt daher eine zentrale Rolle. Sie entscheidet darüber, ob ein Versicherer auch in wirtschaftlich schwierigen Zeiten leistungsfähig bleibt.

Bei Morgen & Morgen ist diese Analyse Teil des umfassenden Unternehmensratings für Lebensversicherer. Bewertet wird die Sicherheit eines Versicherers auf Basis mehrjähriger Daten und umfassender Stresstests. Dabei wird nicht nur geprüft, wie stabil ein Versicherer langfristig aufgestellt ist.

Was wird gemessen?

Die Sicherheit eines Versicherers wird anhand verschiedener wirtschaftlicher Kennzahlen bewertet. Im Fokus stehen unter anderem:

  • Eigenkapital als finanzieller Puffer
  • freie Rückstellungen für zukünftige Leistungen
  • Bewertungsreserven in den Kapitalanlagen

Zusätzlich werden verschiedene Krisenszenarien simuliert, zum Beispiel:

  • starke Schwankungen an den Kapitalmärkten
  • anhaltende Niedrigzinsphasen

So wird sichtbar, wie widerstandsfähig ein Unternehmen unter Belastung ist.

Wie Sie die Ergebnisse richtig einordnen:

Die Ergebnisse werden beim Rating von Morgen & Morgen in Form von Sternebewertungen dargestellt. 5 Sterne bedeuten die Höchstbewertung.

  • hohe Bewertung: starke finanzielle Stabilität und hohe Krisenfestigkeit
  • niedrigere Bewertung: geringere Widerstandsfähigkeit gegenüber wirtschaftlichen Risiken

Eine gute Bewertung spricht dafür, dass der Versicherer seine Leistungsversprechen den Kunden gegenüber auch langfristig erfüllen kann.

Die Grafik zeigt einen Vergleich der Unternehmens-Sicherheit beispielhaft ausgewählter Anbieter einer selbstständigen Berufsunfähigkeitsversicherung im Rahmen des Morgen & Morgen-Ratings. Stand der Datenabfrage: 10.2026.

Welche Berufsunfähigkeits­versicherung ist die beste?

Eine pauschale Antwort gibt es nicht. Die beste BU ist die, die zu Ihrer persönlichen Situation passt. Bei der Auswahl sind neben unabhängigen Bewertungskriterien persönliche Einflussfaktoren wichtig:

  • Ihr Beruf
  • Ihr Gesundheitszustand
  • Ihr Einkommen
  • Ihre Lebensplanung
  • Ihr Bauchgefühl

So finden Sie die passende Berufsunfähigkeits­versicherung

Gehen Sie für die beste Lösung Schritt für Schritt vor:

  • Bedarf und gewünschte Rentenhöhe festlegen
  • persönliche Risikofaktoren berücksichtigen
  • Leistungen genau prüfen

Nutzen Sie eine professionelle Beratung. Ein persönliches Gespräch mit einem Versicherungsexperten hilft, individuelle Risiken richtig einzuschätzen und eine passende Lösung zu finden.

Stellen Sie sich vor dem Abschluss wichtige Fragen wie:

  • Wie hoch ist mein aktuelles monatliches Einkommen?
  • Wie hoch sollte meine BU-Rente sein?
  • Wie lange soll der Vertrag laufen?
  • Welche Zusatzleistungen sind für mich sinnvoll?

Vorteile der NÜRNBERGER Berufsunfähigkeits­versicherung

Die NÜRNBERGER Berufsunfähigkeitsversicherung gehört in mehreren Vergleichskategorien zu den leistungsstärksten Anbietern. Neben guten Bewertungen bietet sie konkrete Vorteile für Versicherte:

  • seit vielen Jahren stabile Beiträge
  • günstige Einstiegsmöglichkeiten für junge Menschen
  • Unterstützung bei schweren Erkrankungen
  • flexible Erweiterungen durch Zusatzbausteine
  • Verzicht auf abstrakte Verweisung
  • Zugang zu medizinischen Spezialisten
  • Präventionsservices noch vor dem BU-Leistungsfall

Bewertung von Morgen & Morgen

Das Analysehaus Morgen & Morgen bewertet die Berufsunfähigkeitsversicherung der NÜRNBERGER (BU4Future) mit der Bestnote ausgezeichnet (5 Sterne).

Stand: 08.2026